Hướng Dẫn Sử Dụng Bot CNPS18-VWAP cho VN30F1M
Tradingview
Mục lục
Trong giao dịch chứng khoán phái sinh, việc xác định mức giá tham chiếu quan trọng và phản ứng của thị trường quanh mức giá đó có thể hỗ trợ nhà đầu tư đánh giá xu hướng ngắn hạn. Một trong những công cụ được sử dụng phổ biến cho mục đích này là Volume Weighted Average Price (VWAP), chỉ báo phản ánh mức giá trung bình có trọng số theo khối lượng giao dịch.
CNPS 18 VWAP-RETEST là chiến lược giao dịch được phát triển bằng Pine Script v6 trên TradingView, ứng dụng phương pháp VWAP Breakout kết hợp Retest và xác nhận nến nhằm tìm kiếm tín hiệu Long hoặc Short theo những điều kiện kỹ thuật được thiết lập sẵn.
Điểm đáng chú ý của CNPS 18 VWAP-RETEST nằm ở việc kết hợp VWAP trên khung thời gian hiện tại với bộ lọc VWAP H1, giúp đánh giá vị trí của giá so với hai đường giá tham chiếu. Ngoài ra, chiến lược còn hỗ trợ bộ lọc khoảng cách theo ATR, nến Rejection, khối lượng giao dịch và giới hạn số lần vào lệnh trong ngày.
Khác với những chiến lược giao dịch chỉ dựa trên việc giá cắt qua đường VWAP, CNPS 18 VWAP-RETEST yêu cầu thêm các điều kiện về thời gian kể từ Breakout, sự xuất hiện của giá chạm VWAP và xác nhận hướng đóng cửa trước khi mở vị thế.
Vậy CNPS 18 VWAP-RETEST hoạt động như thế nào, điều kiện nào tạo ra tín hiệu Long hoặc Short và nhà đầu tư cần lưu ý gì khi sử dụng?
1. CNPS 18 VWAP-RETEST là gì?
CNPS 18 VWAP-RETEST là chiến lược giao dịch được xây dựng bằng ngôn ngữ Pine Script v6 trên TradingView, hướng đến việc hỗ trợ phân tích và giao dịch hợp đồng tương lai chỉ số VN30 thông qua phản ứng của giá quanh đường Volume Weighted Average Price.
Chiến lược dựa trên ba thành phần chính:
- Xác định tín hiệu phá vỡ VWAP: Sử dụng sự kiện giá đóng cửa cắt lên hoặc cắt xuống VWAP để xác định bối cảnh Long hoặc Short.
- Kiểm tra Retest và xác nhận tín hiệu: Theo dõi điều kiện giá chạm VWAP trong một khoảng thời gian sau Breakout, kết hợp hướng đóng cửa của nến và các bộ lọc kỹ thuật.
- Quản trị giao dịch: Thiết lập Stop Loss, Take Profit cố định, giới hạn số giao dịch mỗi ngày và hỗ trợ đóng vị thế cuối phiên.
Trong cấu hình mặc định, CNPS 18 VWAP-RETEST sử dụng bộ lọc H1 VWAP nhằm hỗ trợ xác nhận hướng giao dịch.
Đối với Long, giá phải nằm trên H1 VWAP. Ngược lại, đối với Short, giá phải nằm dưới H1 VWAP.
Ngoài ra, chiến lược mặc định yêu cầu giá đóng cửa cách VWAP một khoảng lớn hơn 0,2 lần ATR, nhằm hạn chế tín hiệu khi giá nằm quá sát đường VWAP.
Ví dụ, nếu giá vừa cắt lên đường VWAP, bot sẽ ghi nhận sự kiện Bullish VWAP Breakout. Sau đó, chiến lược kiểm tra điều kiện giá đã chạm VWAP trong cửa sổ quan sát và yêu cầu xuất hiện nến tăng đóng cửa phía trên VWAP.
Khi các điều kiện được đáp ứng, cùng với bộ lọc H1 VWAP và khoảng cách ATR, bot có thể phát sinh tín hiệu Long nếu trạng thái giao dịch cho phép.
Cách tiếp cận này giúp chuẩn hóa việc xác định tín hiệu dựa trên vị trí giá, động lượng và các quy tắc quản trị giao dịch cụ thể.
Source Code CNPS 18 VWAP-RETEST: CNPS18
Trải nghiệm trên TradingView: Tại đây!
2. Các khái niệm kỹ thuật được sử dụng trong CNPS 18 VWAP-RETEST
Để hiểu cơ chế hoạt động của bot, trước tiên cần nắm được những khái niệm kỹ thuật quan trọng trong phương pháp giao dịch VWAP.
2.1. Volume Weighted Average Price (VWAP) – Giá trung bình theo khối lượng
Volume Weighted Average Price là chỉ báo thể hiện mức giá trung bình của một giai đoạn, trong đó mỗi mức giá được tính trọng số theo khối lượng giao dịch.
Về nguyên lý, VWAP được tính bằng tổng giá trị giá nhân khối lượng chia cho tổng khối lượng trong khoảng tích lũy tương ứng.
Khác với đường trung bình động đơn giản, VWAP có tính đến khối lượng tại từng mức giá trong dữ liệu.
Trong phân tích kỹ thuật, VWAP thường được sử dụng như một mức giá tham chiếu để đánh giá vị trí giao dịch của thị trường.
- Giá nằm trên VWAP: Cho thấy giá hiện tại đang cao hơn mức giá trung bình có trọng số khối lượng.
- Giá nằm dưới VWAP: Cho thấy giá hiện tại đang thấp hơn mức giá tham chiếu.
- Giá dao động quanh VWAP: Có thể phản ánh trạng thái giằng co hoặc thiếu xu hướng rõ ràng.
Tuy nhiên, việc giá nằm trên hoặc dưới VWAP không đảm bảo thị trường sẽ tiếp tục vận động theo hướng đó.
Trong CNPS 18 VWAP-RETEST, bot sử dụng ta.vwap(hlc3) để tính VWAP từ giá điển hình của nến.
2.2. VWAP Breakout – Giá phá vỡ đường VWAP
VWAP Breakout là hiện tượng giá di chuyển qua đường VWAP, tạo ra sự thay đổi vị trí tương đối giữa giá đóng cửa và mức giá tham chiếu.
CNPS 18 VWAP-RETEST sử dụng hai loại Breakout:
Bullish VWAP Breakout: Giá đóng cửa cắt từ phía dưới lên phía trên đường VWAP.
Bearish VWAP Breakout: Giá đóng cửa cắt từ phía trên xuống phía dưới đường VWAP.
Chiến lược sử dụng các hàm ta.crossover() và ta.crossunder() để nhận diện sự kiện này.
Điểm quan trọng là bot theo dõi sự kiện giá cắt qua VWAP, thay vì chỉ kiểm tra giá đang nằm trên hoặc dưới đường chỉ báo.
Sau khi phát hiện Breakout, chiến lược ghi nhận số nến đã trôi qua nhằm giới hạn thời gian hiệu lực của thiết lập.
2.3. VWAP Retest – Kiểm tra lại vùng VWAP
Retest là hiện tượng giá quay lại kiểm tra một mức giá quan trọng sau khi xuất hiện chuyển động phá vỡ.
Trong phương pháp giao dịch VWAP, Retest thường được sử dụng để đánh giá liệu thị trường có tiếp tục duy trì được vị trí phía trên hoặc phía dưới đường VWAP hay không.
CNPS 18 VWAP-RETEST sử dụng tham số Maximum Bars Since VWAP Breakout để xác định khoảng thời gian quan sát sau khi xuất hiện Breakout.
Mặc định, khoảng quan sát tối đa là 10 nến của khung thời gian hiện tại.
Đối với Long, chiến lược kiểm tra sự xuất hiện của nến có giá thấp nhất chạm hoặc nằm dưới mức VWAP tham chiếu.
Đối với Short, chiến lược kiểm tra nến có giá cao nhất chạm hoặc vượt mức VWAP tham chiếu.
Cần lưu ý rằng trong phiên bản mã nguồn hiện tại, quá trình kiểm tra này có thể bao gồm cả nến Breakout và sử dụng giá trị VWAP hiện tại để đối chiếu với dữ liệu giá trong khoảng quan sát.
Vì vậy, Retest theo thuật toán không nhất thiết luôn là một nhịp giá quay lại VWAP riêng biệt sau cây nến Breakout.
Đây là đặc điểm quan trọng khi người dùng đối chiếu tín hiệu trên biểu đồ với logic thực tế của chiến lược.
2.4. H1 VWAP Bias – Bộ lọc xu hướng bằng VWAP H1
Bên cạnh VWAP trên biểu đồ hiện tại, CNPS 18 VWAP-RETEST còn tính toán VWAP trong ngữ cảnh dữ liệu 60 phút.
Mục đích của bộ lọc này là bổ sung một điều kiện xác nhận vị trí giá trước khi giao dịch.
Cụ thể:
- Long: Giá đóng cửa hiện tại phải nằm trên H1 VWAP.
- Short: Giá đóng cửa hiện tại phải nằm dưới H1 VWAP.
Bộ lọc H1 VWAP mặc định đang được bật.
Nếu tắt tùy chọn này, chiến lược sẽ bỏ qua điều kiện so sánh với H1 VWAP và tập trung vào các tín hiệu từ VWAP trên biểu đồ hiện tại.
Cần phân biệt rằng VWAP H1 được tính trong ngữ cảnh dữ liệu 60 phút, không phải đường EMA hoặc một mức giá cố định được lấy từ nến H1 gần nhất.
2.5. Average True Range (ATR) – Bộ lọc khoảng cách
Average True Range là chỉ báo đo lường mức độ biến động của giá trong một khoảng thời gian.
Trong CNPS 18 VWAP-RETEST, ATR được sử dụng để kiểm tra khoảng cách giữa giá đóng cửa và VWAP.
Với cấu hình mặc định:
- ATR Length = 14.
- Minimum Distance From VWAP / ATR = 0,20.
Điều kiện được sử dụng là:
|Giá đóng cửa − VWAP| > 0,20 × ATR.
Ví dụ, nếu ATR hiện tại bằng 10 điểm, khoảng cách từ giá đóng cửa đến VWAP phải lớn hơn 2 điểm để đạt điều kiện.
Cơ chế này giúp hạn chế việc mở vị thế khi giá vẫn nằm quá gần VWAP.
Tuy nhiên, bộ lọc khoảng cách không đảm bảo tín hiệu sẽ chính xác hơn trong mọi giai đoạn thị trường.
2.6. Rejection Wick và Volume Spike
Ngoài các điều kiện chính, CNPS 18 VWAP-RETEST còn hỗ trợ hai bộ lọc tùy chọn.
Rejection Wick – Bóng nến từ chối giá
Bộ lọc này đánh giá độ dài bóng nến so với thân nến.
Với Long, bot kiểm tra bóng nến dưới.
Với Short, bot kiểm tra bóng nến trên.
Mặc định, bóng nến phải dài hơn 1,3 lần thân nến nếu bộ lọc được bật.
Volume Spike – Khối lượng tăng đột biến
Bộ lọc Volume Spike sử dụng khối lượng trung bình của 20 nến gần nhất.
Với cấu hình mặc định, khối lượng nến tín hiệu phải đạt ít nhất 1,2 lần mức trung bình.
Cả hai bộ lọc Rejection Wick và Volume Spike đều đang tắt trong cấu hình gốc.
3. Nguyên lý hoạt động của CNPS 18 VWAP-RETEST
CNPS 18 VWAP-RETEST được triển khai theo mô hình xác định Breakout và kiểm tra các điều kiện xác nhận trước khi giao dịch.
Chiến lược sử dụng khung thời gian hiện tại của biểu đồ để phát hiện tín hiệu, đồng thời truy xuất dữ liệu H1 để tính VWAP bổ sung.
Bước 1: Xác định VWAP trên biểu đồ
Đầu tiên, bot tính VWAP từ dữ liệu giá và khối lượng của biểu đồ hiện tại.
Đồng thời, chiến lược tính H1 VWAP từ dữ liệu 60 phút thông qua request.security().
Hai mức VWAP được sử dụng với những vai trò khác nhau:
- VWAP hiện tại: Xác định Breakout, Retest và xác nhận nến.
- H1 VWAP: Làm bộ lọc vị trí giá nếu được kích hoạt.
Bước 2: Phát hiện VWAP Breakout
Bot theo dõi thời điểm giá đóng cửa cắt qua VWAP.
Nếu giá cắt lên VWAP, chiến lược ghi nhận Bullish VWAP Breakout.
Nếu giá cắt xuống VWAP, bot ghi nhận Bearish VWAP Breakout.
Sau đó, chiến lược xác định số nến đã trôi qua kể từ lần Breakout gần nhất theo từng hướng.
Bước 3: Giới hạn thời gian hiệu lực
CNPS 18 VWAP-RETEST sử dụng tham số Breakout Bars Max để giới hạn độ mới của tín hiệu.
Mặc định:
Maximum Bars Since VWAP Breakout = 10 nến.
Nếu số nến kể từ Breakout vượt mức này, thiết lập không còn đáp ứng điều kiện thời gian.
Việc sử dụng đơn vị nến thay vì số phút cố định đồng nghĩa độ dài thời gian thực tế phụ thuộc vào khung biểu đồ.
Chẳng hạn, 10 nến M1 và 10 nến M5 tương ứng với hai khoảng thời gian khác nhau.
Bước 4: Kiểm tra điều kiện Retest
Sau khi xác nhận Breakout còn hiệu lực, bot kiểm tra các cây nến trong khoảng quan sát.
Đối với Long, chiến lược tìm điều kiện giá thấp nhất chạm hoặc nằm dưới VWAP tham chiếu.
Đối với Short, chiến lược tìm điều kiện giá cao nhất chạm hoặc nằm trên VWAP tham chiếu.
Nếu xuất hiện điều kiện phù hợp, trạng thái Retest được xem là đáp ứng.
Trong mã nguồn hiện tại, quá trình kiểm tra sử dụng dữ liệu giá từ nến Breakout đến nến hiện tại và so sánh với VWAP của nến đang xét.
Do đó, người dùng cần hiểu đây là điều kiện Retest được định nghĩa bằng thuật toán, không nhất thiết là một sự kiện chạm lại VWAP xuất hiện sau Breakout theo trình tự trực quan trên biểu đồ.
Bước 5: Xác nhận hướng đóng cửa
Sau khi có Breakout và điều kiện chạm VWAP, chiến lược tiếp tục kiểm tra cây nến hiện tại.
Với Long:
- Giá đóng cửa phải cao hơn VWAP.
- Giá đóng cửa phải cao hơn giá mở cửa.
Với Short:
- Giá đóng cửa phải thấp hơn VWAP.
- Giá đóng cửa phải thấp hơn giá mở cửa.
Đây là bước xác nhận quan trọng để đảm bảo nến tín hiệu có hướng phù hợp với vị thế dự kiến.
Bước 6: Kiểm tra các bộ lọc bổ sung
Khi điều kiện cơ bản được đáp ứng, CNPS 18 VWAP-RETEST tiếp tục kiểm tra:
- H1 VWAP Bias, nếu được bật.
- Khoảng cách giá so với VWAP theo ATR, nếu được bật.
- Rejection Wick, nếu được bật.
- Volume Spike, nếu được bật.
Với cấu hình mặc định, hai điều kiện đang hoạt động là H1 VWAP Bias và khoảng cách ATR.
Hai bộ lọc Rejection Wick và Volume Spike có thể được người dùng chủ động kích hoạt trong Settings.
Bước 7: Kiểm tra trạng thái giao dịch và vào lệnh
Cuối cùng, bot kiểm tra những điều kiện quản lý giao dịch:
- Chưa có vị thế đang mở.
- Chưa vượt số lượng giao dịch tối đa trong ngày.
- Hướng giao dịch đang được cho phép.
- Điều kiện thời gian giao dịch phù hợp.
- Nến tín hiệu đã được xác nhận đóng cửa.
- Không đồng thời xuất hiện tín hiệu Long và Short hợp lệ.
Khi tất cả điều kiện được đáp ứng, chiến lược phát sinh lệnh Long hoặc Short.
Sau đó, bot quản lý vị thế theo Stop Loss và Take Profit đã cấu hình.
4. Điều kiện vào lệnh Long và Short của CNPS 18 VWAP-RETEST
4.1. Điều kiện mở vị thế Long
Một tín hiệu Long được hình thành khi lần lượt đáp ứng các điều kiện:
- Giá đóng cửa xuất hiện Bullish VWAP Breakout.
- Sự kiện Breakout vẫn nằm trong giới hạn tối đa 10 nến theo mặc định.
- Có nến đáp ứng điều kiện chạm VWAP trong khoảng quan sát.
- Nến hiện tại đóng cửa phía trên VWAP.
- Nến hiện tại là nến tăng, tức giá đóng cửa cao hơn giá mở cửa.
- Nếu bật H1 VWAP Bias, giá đóng cửa phải nằm trên H1 VWAP.
- Nếu bật bộ lọc khoảng cách, giá đóng cửa phải cách VWAP hơn 0,2 ATR.
- Các bộ lọc Rejection Wick và Volume Spike được đáp ứng nếu được kích hoạt.
- Chiến lược chưa có vị thế và chưa vượt giới hạn giao dịch trong ngày.
- Hướng Long được cho phép và tín hiệu xuất hiện trong thời gian hợp lệ.
Khi các điều kiện đồng thời thỏa mãn, CNPS 18 VWAP-RETEST tạo tín hiệu Long.
Đáng chú ý, trong cấu hình mặc định, Trade Direction đang là Long, vì vậy bot sẽ không mở Short cho đến khi người dùng thay đổi tùy chọn này.
4.2. Điều kiện mở vị thế Short
Đối với Short, nguyên lý được áp dụng theo hướng ngược lại:
- Giá đóng cửa xuất hiện Bearish VWAP Breakout.
- Breakout vẫn nằm trong giới hạn thời gian cho phép.
- Điều kiện chạm VWAP trong khoảng quan sát được đáp ứng.
- Nến hiện tại đóng cửa phía dưới VWAP.
- Nến hiện tại là nến giảm.
- Nếu bật H1 VWAP Bias, giá phải nằm dưới H1 VWAP.
- Khoảng cách giữa giá đóng cửa và VWAP đáp ứng điều kiện ATR.
- Các bộ lọc Rejection Wick và Volume Spike hợp lệ nếu được bật.
- Không có vị thế đang mở và chưa vượt giới hạn giao dịch.
- Hướng Short được cho phép và thời gian giao dịch hợp lệ.
Sau khi hoàn tất các điều kiện, chiến lược phát sinh tín hiệu Short.
Để sử dụng cả Long và Short, người dùng cần chuyển Trade Direction từ Long sang Both.
4.3. Giới hạn số giao dịch mỗi ngày
CNPS 18 VWAP-RETEST mặc định giới hạn tối đa 2 giao dịch mỗi ngày.
Bot theo dõi số lượng lệnh vào vị thế được tạo trong ngày và không tiếp tục phát sinh lệnh mới khi đạt mức giới hạn.
Bộ đếm được đặt lại khi chiến lược chuyển sang ngày giao dịch mới theo múi giờ đã cấu hình.
Giới hạn này áp dụng cho tổng số giao dịch, không phải hai giao dịch riêng cho từng hướng Long và Short.
Ngoài ra, chiến lược không mở lệnh mới khi đang giữ một vị thế khác.
5. CNPS 18 VWAP-RETEST quản trị rủi ro và thoát lệnh như thế nào?
5.1. Stop Loss theo số điểm cố định
CNPS 18 VWAP-RETEST sử dụng Stop Loss cố định được tính từ giá vào lệnh trung bình.
Mặc định:
Stop Loss = 5 điểm.
Đối với Long:
Stop Loss = Giá vào lệnh trung bình − 5 điểm.
Đối với Short:
Stop Loss = Giá vào lệnh trung bình + 5 điểm.
Khoảng Stop Loss này không được xác định theo đường VWAP mà được thiết lập trực tiếp bằng số điểm trong Risk Management.
Người dùng có thể thay đổi thông số trong phần Settings.
5.2. Take Profit theo số điểm cố định
Bên cạnh Stop Loss, bot sử dụng mức Take Profit cố định.
Mặc định:
Take Profit = 15 điểm.
Đối với Long:
Take Profit = Giá vào lệnh trung bình + 15 điểm.
Đối với Short:
Take Profit = Giá vào lệnh trung bình − 15 điểm.
Với cấu hình mặc định, tỷ lệ lợi nhuận/rủi ro danh nghĩa là:
Risk = 1:3.
Tuy nhiên, tỷ lệ thực tế còn phụ thuộc vào giá khớp lệnh, phí giao dịch, slippage và điều kiện thị trường.
5.3. Cơ chế thoát vị thế
CNPS 18 VWAP-RETEST sử dụng strategy.exit() để thiết lập đồng thời Stop Loss và Take Profit.
Vị thế được quản lý dựa trên hai mức giá này cho đến khi xuất hiện điều kiện thoát lệnh.
Chiến lược không sử dụng việc giá cắt ngược VWAP làm điều kiện đóng vị thế thông thường.
Ví dụ, nếu bot đã mở Long nhưng giá sau đó giảm xuống dưới VWAP, vị thế không tự động bị đóng chỉ vì tín hiệu cắt VWAP ngược hướng.
Lệnh tiếp tục được quản lý theo Stop Loss, Take Profit hoặc điều kiện kết thúc phiên.
5.4. Cơ chế đóng vị thế cuối phiên
CNPS 18 VWAP-RETEST hỗ trợ Session Filter tùy chọn.
Mặc định:
- Session Start: 09:00.
- Last Entry: 14:30.
- Force Close: 14:45.
- Strategy Timezone: Asia/Ho_Chi_Minh.
Session Filter đang tắt trong cấu hình gốc.
Khi người dùng bật bộ lọc này, chiến lược giới hạn việc vào lệnh mới theo khoảng thời gian đã cấu hình.
Tuy nhiên, cần phân biệt hai cơ chế:
- Bộ lọc thời gian vào lệnh là tùy chọn.
- Cơ chế yêu cầu đóng vị thế cuối phiên tại 14:45 được lập trình độc lập và vẫn hoạt động khi Session Filter tắt, nếu dữ liệu biểu đồ có nến đáp ứng điều kiện thời gian.
Ngoài ra, bot không tạo lệnh mới trên nến có thời điểm đóng cửa bằng hoặc sau thời gian Force Close.
Người dùng nên kiểm tra cơ chế này trên khung thời gian thực tế đang sử dụng, vì thời điểm nến đi qua 14:45 có thể khác nhau giữa các khung biểu đồ.
6. Hướng dẫn cài đặt và sử dụng CNPS 18 VWAP-RETEST trên TradingView
Bước 1: Mở biểu đồ giao dịch
Truy cập TradingView và mở biểu đồ hợp đồng tương lai chỉ số VN30 từ nguồn dữ liệu được hỗ trợ.
CNPS 18 VWAP-RETEST được thiết kế để hoạt động theo khung thời gian hiện tại của biểu đồ, không có điều kiện khóa riêng cho M1 hoặc M5.
Người dùng có thể lựa chọn khung thời gian phù hợp để kiểm thử.
Tuy nhiên, vì Breakout Bars Max được tính theo số nến, việc thay đổi khung thời gian sẽ ảnh hưởng đến thời hạn hiệu lực của thiết lập.
Bên cạnh đó, chiến lược truy xuất H1 VWAP từ ngữ cảnh dữ liệu 60 phút để phục vụ bộ lọc xu hướng mặc định.
Bước 2: Thêm chiến lược CNPS 18 VWAP-RETEST vào biểu đồ
Nếu sử dụng mã nguồn Pine Script:
- Mở mục Pine Editor trên TradingView.
- Tạo một Strategy mới.
- Dán toàn bộ mã nguồn CNPS 18 VWAP-RETEST.
- Lưu chiến lược.
- Chọn Add to chart.
- Kiểm tra đường VWAP, H1 VWAP và thông tin chiến lược đã hiển thị.
Nếu được cấp quyền sử dụng phiên bản script đã chia sẻ trên TradingView, người dùng có thể thêm chiến lược trực tiếp từ danh sách script được phép truy cập.
Bước 3: Cấu hình các thông số cơ bản
CNPS 18 VWAP-RETEST cung cấp các nhóm tham số để điều chỉnh điều kiện Breakout, Retest, bộ lọc xác nhận và quản trị giao dịch.
| Thông số | Mặc định | Ý nghĩa |
|---|---|---|
| Use H1 VWAP Bias | Bật | Lọc hướng giao dịch bằng H1 VWAP |
| Maximum Bars Since VWAP Breakout | 10 | Giới hạn số nến kể từ Breakout |
| Minimum Distance From VWAP / ATR | 0,20 | Khoảng cách tối thiểu so với ATR |
| Require Minimum VWAP Distance | Bật | Kích hoạt bộ lọc khoảng cách |
| Require Rejection Wick | Tắt | Yêu cầu bóng nến từ chối giá |
| Minimum Wick / Body Ratio | 1,30 | Tỷ lệ bóng nến so với thân nến |
| Require Volume Spike | Tắt | Yêu cầu khối lượng tăng đột biến |
| Volume Average Length | 20 | Chu kỳ khối lượng trung bình |
| Volume Spike Factor | 1,20 | Hệ số khối lượng |
| ATR Length | 14 | Chu kỳ ATR |
| Stop Loss | 5 điểm | Khoảng dừng lỗ |
| Take Profit | 15 điểm | Khoảng chốt lời |
| Maximum Trades Per Day | 2 | Giới hạn số giao dịch mỗi ngày |
| Trade Direction | Long | Hướng giao dịch mặc định |
| Use Entry Session Filter | Tắt | Bộ lọc thời gian vào lệnh |
| Strategy Timezone | Asia/Ho_Chi_Minh | Múi giờ chiến lược |
| Session Start | 09:00 | Thời gian bắt đầu |
| Last Entry | 14:30 | Thời gian vào lệnh cuối khi bật bộ lọc |
| Force Close | 14:45 | Mốc đóng vị thế cuối phiên |
| Disable SL / TP Alerts | Tắt | Cho phép cảnh báo SL/TP |
Người mới sử dụng có thể bắt đầu bằng bộ thông số mặc định để quan sát cách chiến lược hoạt động.
Đặc biệt, nếu muốn giao dịch hai chiều, cần chuyển Trade Direction sang Both.
Sau đó, có thể kiểm thử riêng ảnh hưởng của bộ lọc H1 VWAP, khoảng cách ATR và các bộ lọc Rejection/Volume để đánh giá sự khác biệt về số lượng giao dịch và kết quả chiến lược.
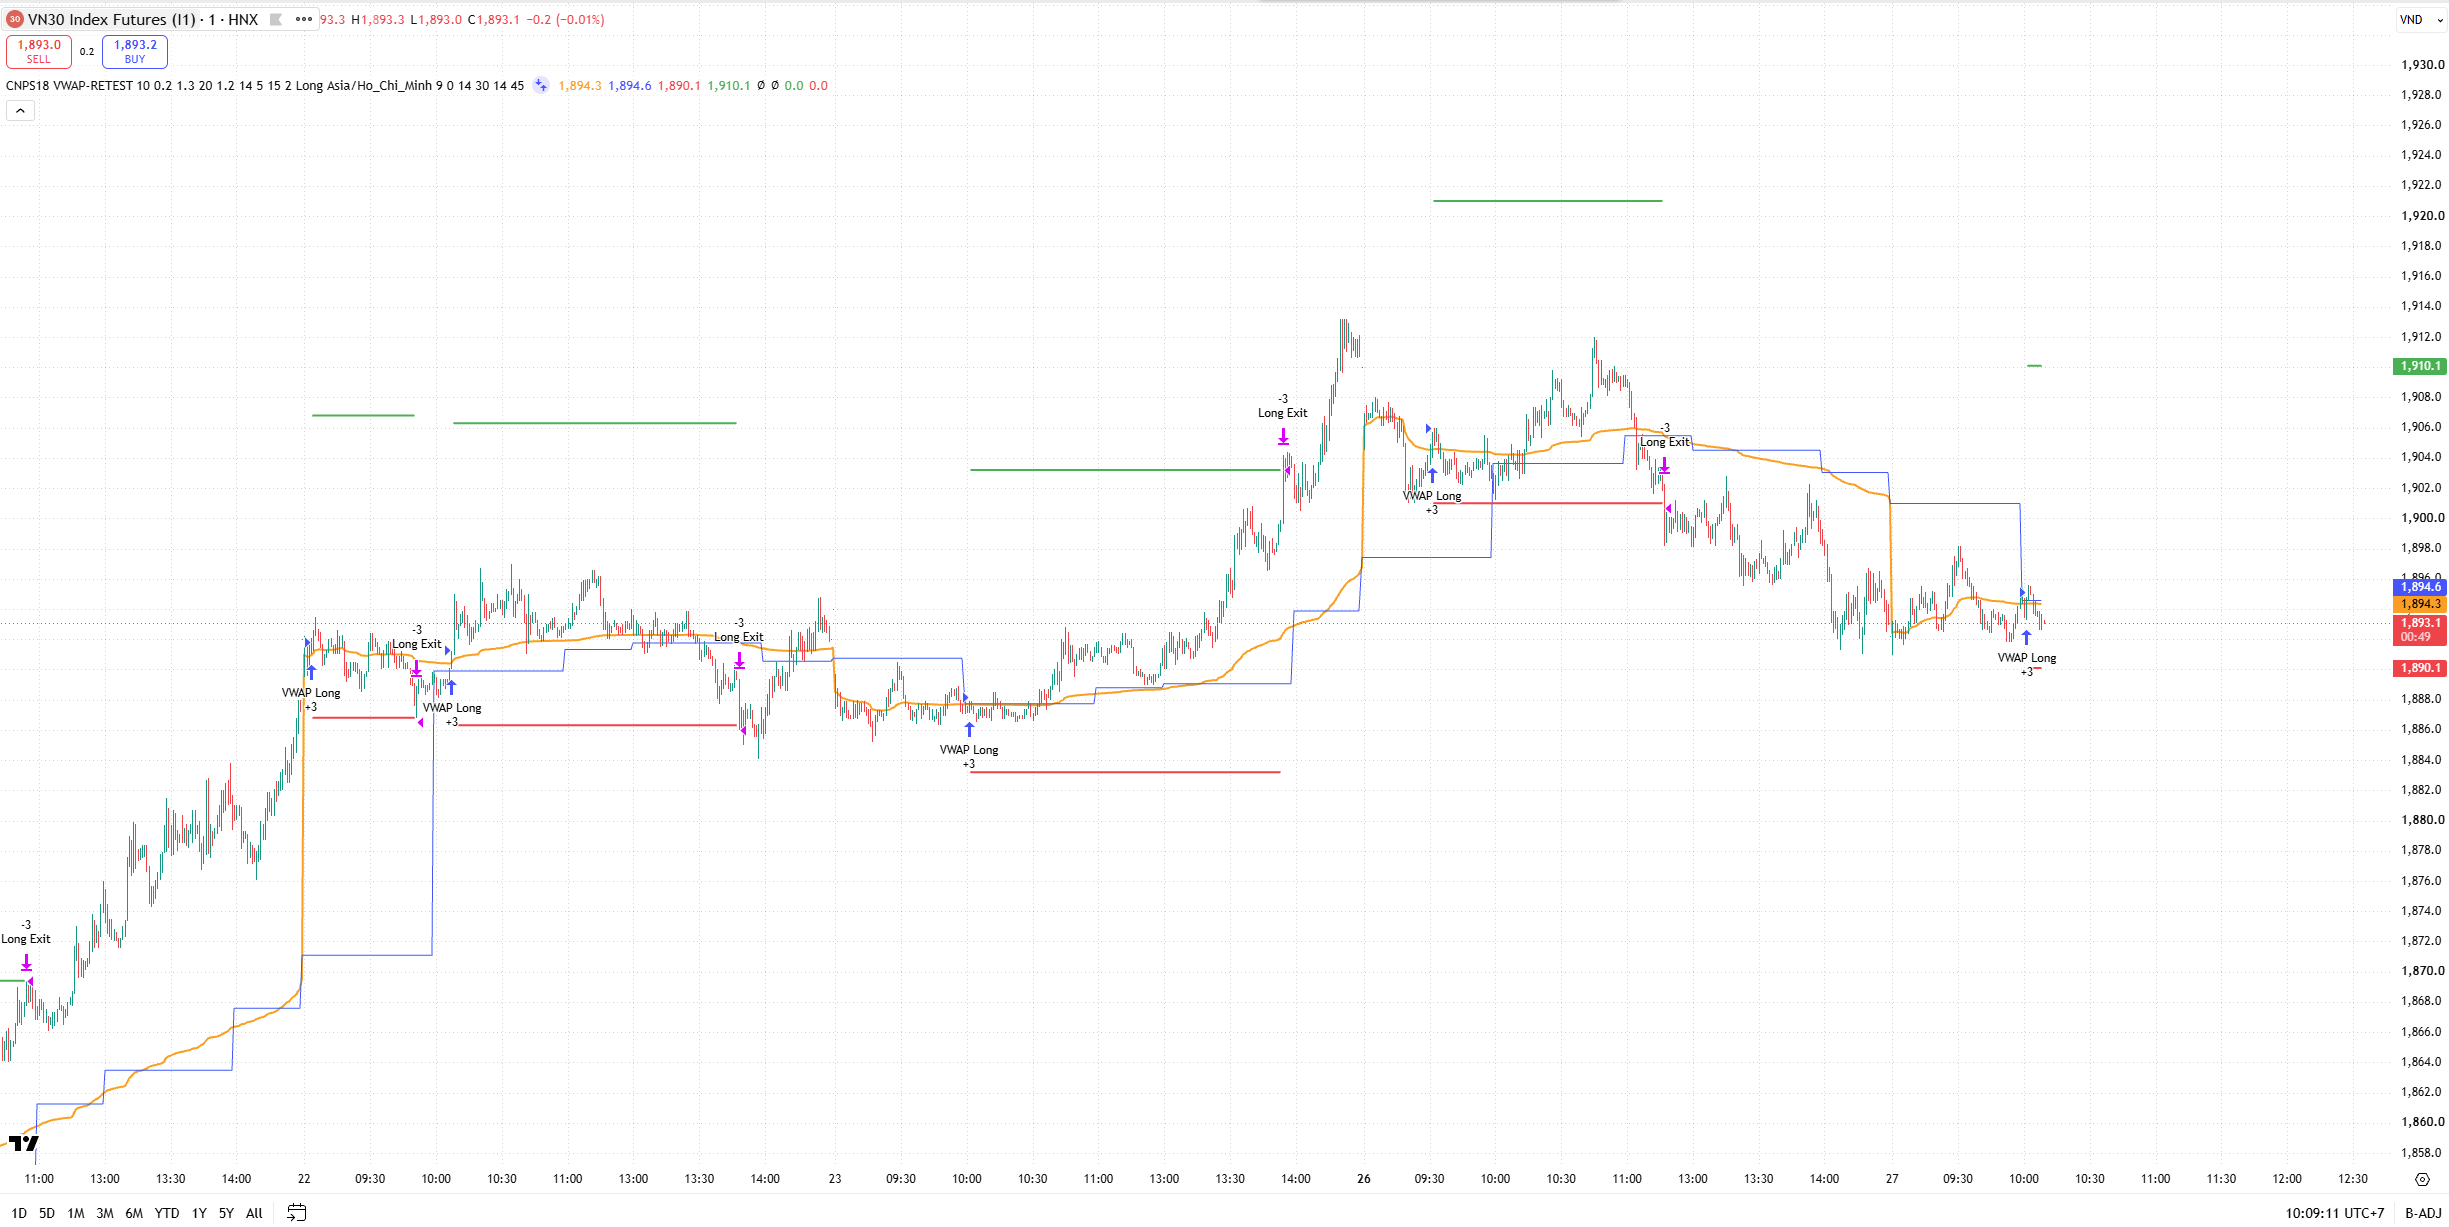
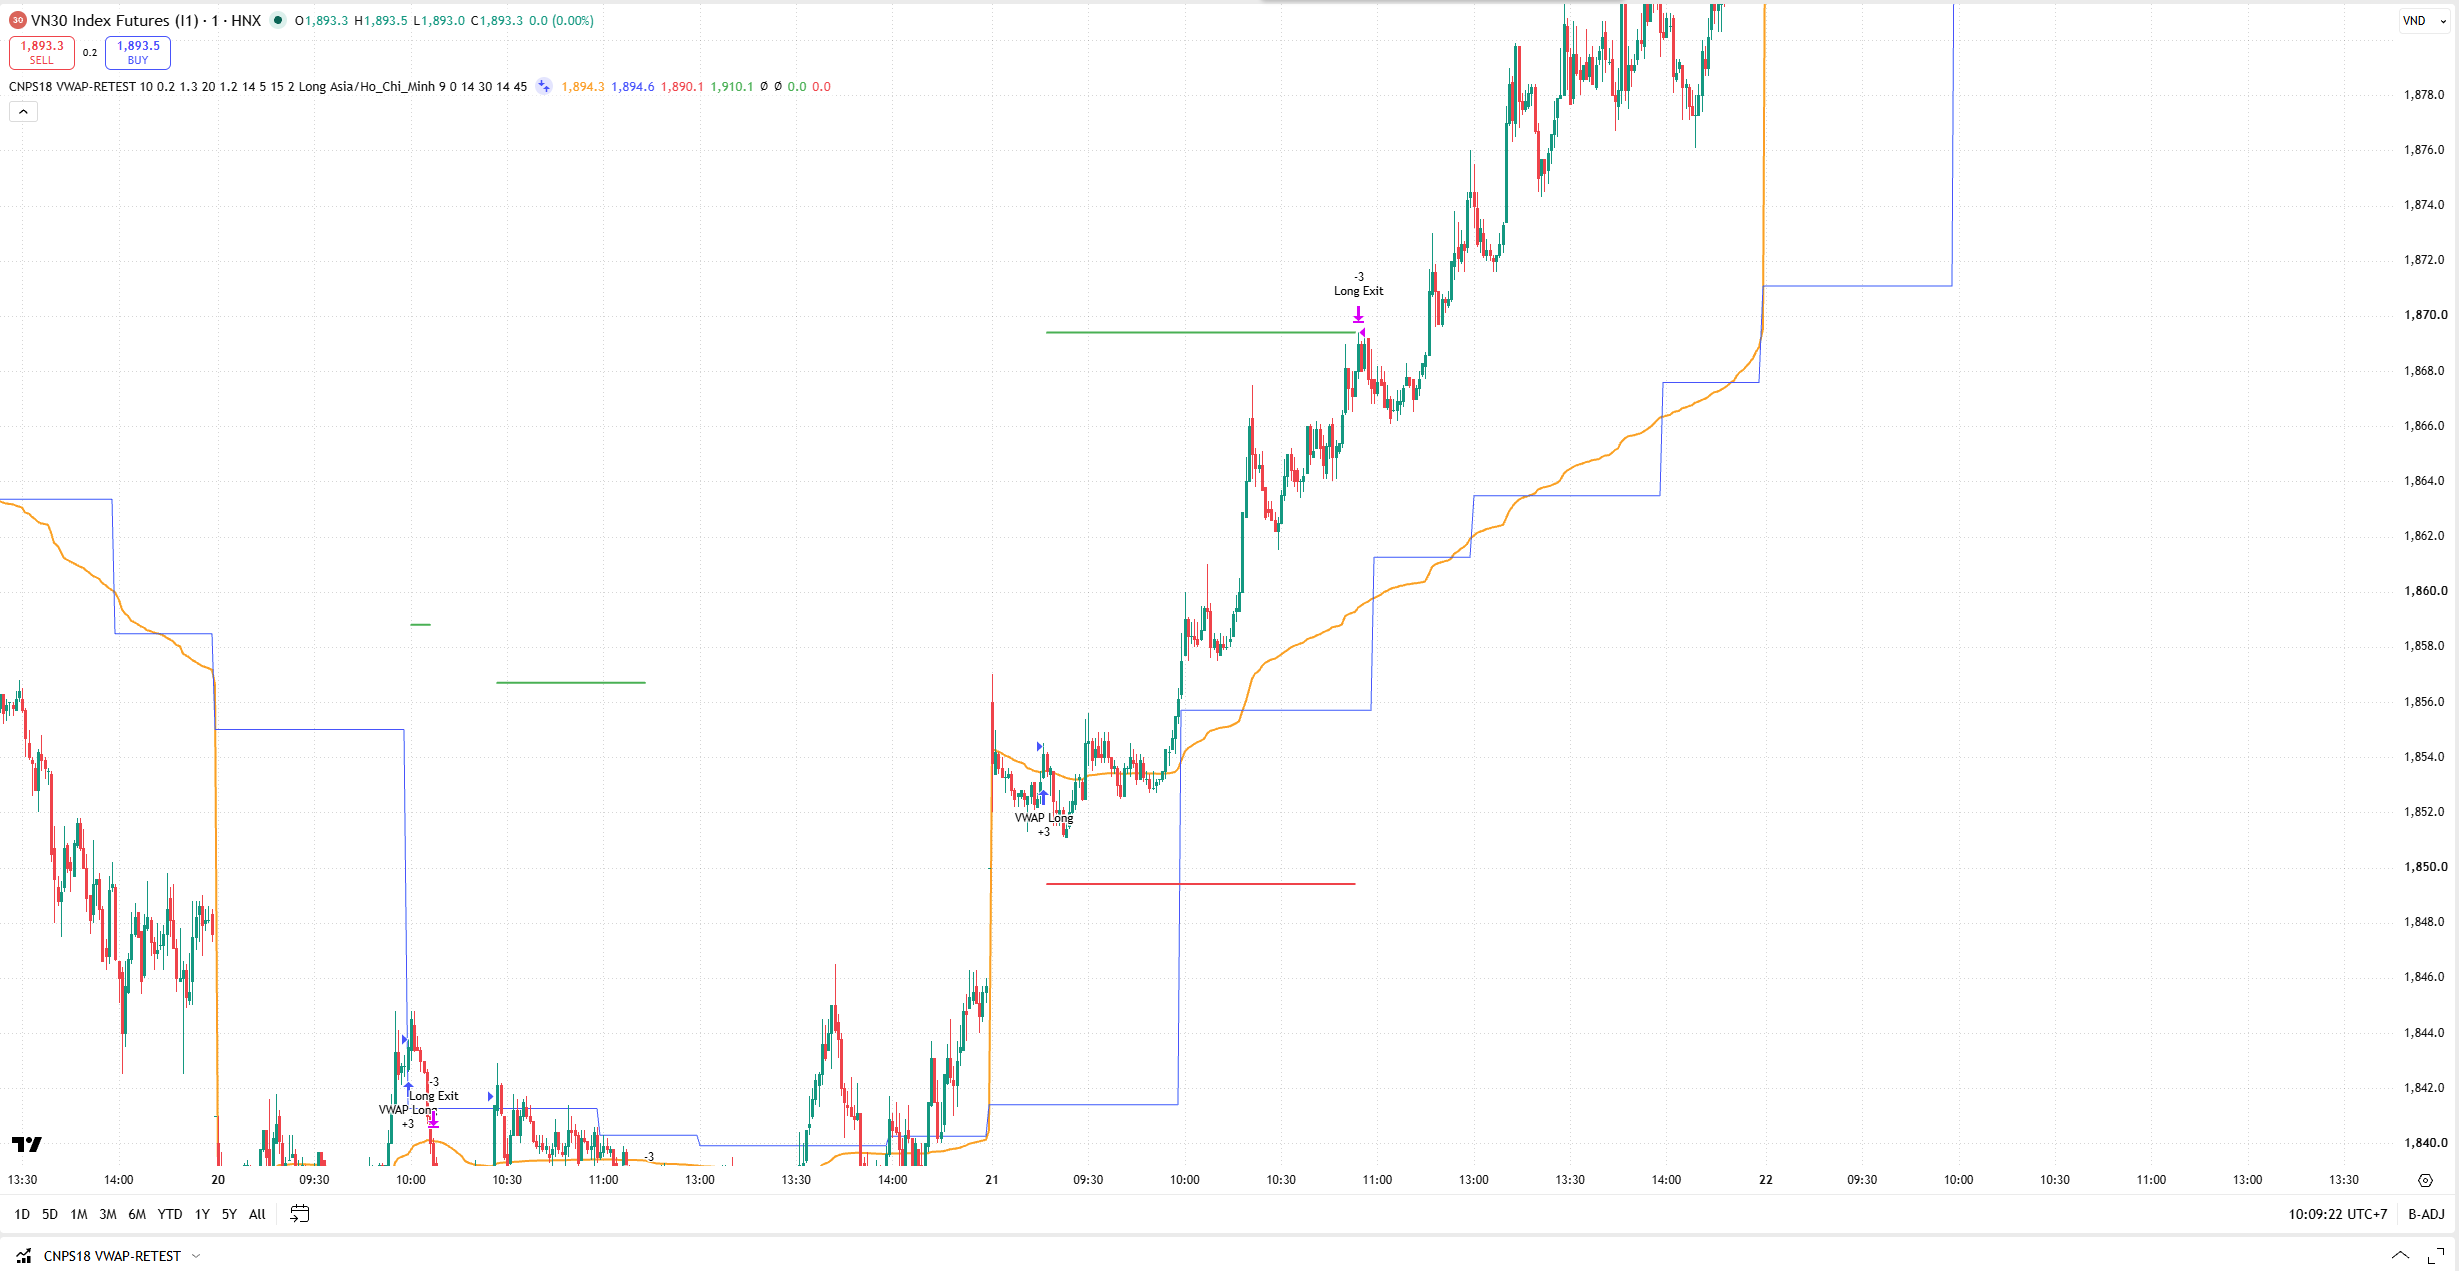
Bước 4: Đọc tín hiệu trên biểu đồ
Sau khi thêm CNPS 18 VWAP-RETEST vào biểu đồ, người dùng có thể theo dõi những thành phần chính sau:
| Thành phần | Cách nhận biết mặc định |
|---|---|
| VWAP | Đường màu cam |
| H1 VWAP | Đường màu xanh dương |
| VWAP Long Setup | Tam giác xanh hướng lên khi bật marker |
| VWAP Short Setup | Tam giác đỏ hướng xuống khi bật marker |
| Active Long SL | Đường màu đỏ |
| Active Long TP | Đường màu xanh lá |
| Active Short SL | Đường màu đỏ |
| Active Short TP | Đường màu xanh lá |
Các đường VWAP và H1 VWAP mặc định được bật hiển thị, trong đó H1 VWAP chỉ được vẽ khi bộ lọc H1 VWAP Bias đang bật.
Signal Markers mặc định đang tắt.
Người dùng có thể bật Show Setup Markers trong Settings để quan sát các tín hiệu kỹ thuật bổ sung.
Cần lưu ý rằng marker thiết lập không đồng nghĩa với lệnh đã được khớp.
Một tín hiệu có thể đáp ứng các bộ lọc phân tích nhưng không dẫn đến giao dịch nếu hướng giao dịch bị giới hạn, đã đạt số lệnh tối đa trong ngày hoặc đang có vị thế mở.
Các marker khớp lệnh của TradingView Strategy mới là dữ liệu để đánh giá lịch sử giao dịch mô phỏng.
Ngoài ra, bot còn có bảng Diagnostics nhằm theo dõi VWAP, H1 VWAP, số lần Breakout, Retest, điều kiện bộ lọc, số lần vào lệnh và trạng thái vị thế.
Bước 5: Theo dõi kết quả trong Strategy Tester
Vì CNPS 18 VWAP-RETEST được xây dựng dưới dạng Strategy, người dùng có thể đánh giá kết quả giao dịch mô phỏng trong Strategy Tester của TradingView.
Một số chỉ số quan trọng nên theo dõi gồm:
- Net Profit: Tổng lợi nhuận ròng mô phỏng.
- Max Drawdown: Mức sụt giảm vốn lớn nhất.
- Profit Factor: Tỷ lệ tổng lợi nhuận của các giao dịch thắng so với tổng thua lỗ của các giao dịch lỗ.
- Percent Profitable: Tỷ lệ giao dịch có lợi nhuận.
- Total Trades: Tổng số giao dịch được thực hiện.
Với chiến lược VWAP-RETEST, người dùng nên đánh giá thêm ảnh hưởng của việc bật hoặc tắt H1 VWAP Bias, điều chỉnh khoảng cách ATR và thay đổi khung thời gian biểu đồ.
Đặc biệt, kết quả cần được xem xét trên nhiều giai đoạn thị trường, bao gồm các phiên xu hướng mạnh, các phiên dao động quanh VWAP và giai đoạn thị trường thiếu xu hướng rõ ràng.
Trong mã nguồn mặc định, CNPS 18 VWAP-RETEST sử dụng vốn mô phỏng ban đầu 100 triệu đồng, khối lượng 3 hợp đồng, phí giao dịch mô phỏng 10.000 đồng mỗi hợp đồng cho mỗi lần khớp và slippage 3 ticks.
Các thông số này phục vụ mô phỏng và cần được đối chiếu với điều kiện vốn, mức ký quỹ và chi phí thực tế trước khi giao dịch.
7. Cách thiết lập cảnh báo tín hiệu giao dịch
CNPS 18 VWAP-RETEST hỗ trợ cảnh báo thông qua các sự kiện khớp lệnh mô phỏng của TradingView.
Để thiết lập:
- Chọn Create Alert trên biểu đồ đã thêm CNPS 18 VWAP-RETEST.
- Chọn chiến lược CNPS 18 VWAP-RETEST trong mục Condition.
- Chọn chế độ cảnh báo dựa trên Order fills.
- Trong trường Message, sử dụng placeholder
{{strategy.order.alert_message}}. - Kiểm tra phương thức nhận thông báo và tạo cảnh báo.
Mã nguồn hiện tại định nghĩa các thông điệp sau:
| Thông điệp | Ý nghĩa |
|---|---|
| ENTRY_LONG_CNPS18_VWAP_RETEST | Vào vị thế Long |
| ENTRY_SHORT_CNPS18_VWAP_RETEST | Vào vị thế Short |
| EXIT_LONG_TP_CNPS18 | Đóng Long theo Take Profit |
| EXIT_LONG_SL_CNPS18 | Đóng Long theo Stop Loss |
| EXIT_SHORT_TP_CNPS18 | Đóng Short theo Take Profit |
| EXIT_SHORT_SL_CNPS18 | Đóng Short theo Stop Loss |
| SESSION_END_CNPS18 | Đóng vị thế cuối phiên |
Theo mặc định, tùy chọn Disable SL / TP Alerts đang tắt, vì vậy cảnh báo khi khớp Stop Loss và Take Profit được cho phép gửi.
Nếu tích hợp chiến lược với hệ thống giao dịch tự động bên ngoài, người dùng cần kiểm tra cách tiếp nhận thông điệp, đồng bộ trạng thái vị thế và xử lý các sự kiện đóng lệnh.
Việc nhận cảnh báo từ TradingView không đồng nghĩa lệnh đã được thực thi thành công tại công ty chứng khoán.
Kết luận
CNPS 18 VWAP-RETEST là chiến lược giao dịch phái sinh ứng dụng chỉ báo Volume Weighted Average Price, kết hợp sự kiện giá phá vỡ VWAP, điều kiện kiểm tra Retest và xác nhận nến để tìm kiếm tín hiệu Long hoặc Short.
Thay vì vào lệnh chỉ dựa trên vị trí giá so với VWAP, chiến lược sử dụng thêm bộ lọc H1 VWAP và khoảng cách ATR, đồng thời cho phép kích hoạt các điều kiện Rejection Wick và Volume Spike khi cần thiết.
Điểm đáng chú ý của CNPS 18 VWAP-RETEST nằm ở khả năng tùy chỉnh điều kiện xác nhận tín hiệu, giới hạn số giao dịch mỗi ngày và thiết lập hệ thống Stop Loss/Take Profit cố định 5/15 điểm.
Khi sử dụng chiến lược, điều quan trọng không chỉ là xác định thời điểm giá cắt qua VWAP, mà còn phải hiểu rõ cách thuật toán nhận diện Retest, cách các bộ lọc ảnh hưởng đến tín hiệu và những điều kiện khiến một thiết lập không được chuyển thành giao dịch.
Nhà đầu tư nên kiểm thử chiến lược trong Strategy Tester, đánh giá ảnh hưởng của H1 VWAP và bộ lọc ATR, đồng thời kiểm tra cơ chế xác nhận tín hiệu trong thời gian thực trước khi cân nhắc ứng dụng vào giao dịch thực tế.
Theo dõi Phái Sinh Online để cập nhật thêm các hướng dẫn sử dụng bot giao dịch phái sinh, phương pháp phân tích kỹ thuật và chiến lược giao dịch trên TradingView.
Lưu ý: Nội dung mang tính chất hướng dẫn sử dụng và tham khảo kiến thức. Kết quả giao dịch mô phỏng không đảm bảo lợi nhuận trong tương lai.
Thông tin trong bài chỉ mang tính tham khảo, không phải khuyến nghị mua bán. Giao dịch phái sinh có rủi ro cao do sử dụng đòn bẩy; nhà đầu tư tự chịu trách nhiệm với quyết định của mình.


